CASCO cu franșiză sau fără franșiză: ce alegi
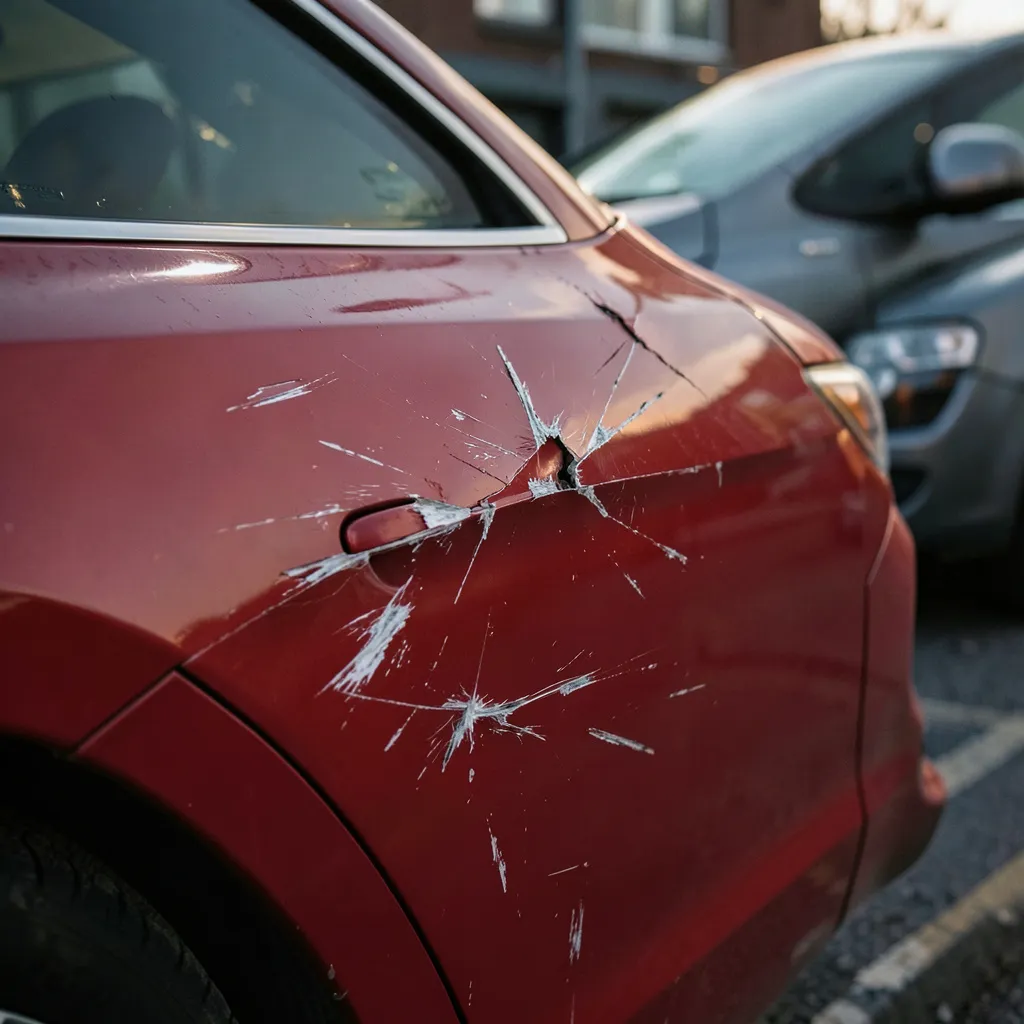
CASCO fără franșiză poate reduce suma plătită la daună, iar CASCO cu franșiză poate scădea costul inițial al poliței. Alegerea depinde de buget și de riscul pe care îl poți suporta.
CASCO cu franșiză sau fără franșiză înseamnă, pe scurt, să alegi între un cost inițial posibil mai mic și o sumă mai mare plătită de tine când apare o daună. Cu franșiză, suporți partea stabilită în poliță, iar asigurătorul achită restul daunei acoperite, conform condițiilor contractuale. Fără franșiză, costul poliței poate fi mai mare, dar suma suportată de tine la o daună eligibilă poate fi mai mică sau chiar zero pentru partea respectivă.
CASCO este o asigurare facultativă pentru mașina ta. Riscurile incluse, limitele, excluderile și franșiza diferă de la un asigurător la altul, așa că nu compara doar prima afișată. Compară și ce se întâmplă concret când ai nevoie de despăgubire.
Ce înseamnă franșiza la CASCO
Franșiza este partea din costul unei daune pe care o suporți tu. Ea poate fi exprimată ca sumă fixă sau, în funcție de oferta și condițiile asigurătorului, printr-o altă regulă prevăzută în contract. Forma exactă trebuie verificată în ofertă și în condițiile de asigurare, înainte de emiterea poliței.
Să zicem că polița prevede o franșiză fixă de 1.000 de lei, doar ca exemplu ipotetic, nu ca preț sau condiție universală. La o daună acoperită de 4.000 de lei, partea ta ar fi 1.000 de lei, iar diferența ar reveni asigurătorului, dacă dosarul este acceptat și nu se aplică alte limite sau excluderi. La o daună de 700 de lei, este posibil ca suma să rămână sub franșiză, în funcție de modul în care este definită aceasta în contract.
💡 De reținut
Franșiza nu este o reducere garantată și nu înseamnă că orice daună va fi plătită automat. Ea se aplică doar împreună cu regulile poliței: riscul trebuie să fie acoperit, evenimentul trebuie notificat corect, iar excluderile și obligațiile asiguratului trebuie respectate.
CASCO cu franșiză sau fără franșiză: costul inițial
La o poliță cu franșiză, costul inițial este, de regulă, mai mic decât la o variantă comparabilă fără franșiză, însă diferența reală variază de la asigurător la asigurător și depinde de mașină, riscuri, limite, istoricul de daune și condițiile ofertei. Nu există un preț fix valabil pentru toate autoturismele.
La o poliță fără franșiză, plătești de regulă mai mult la început pentru a transfera către asigurător o parte mai mare din costul unei daune acoperite. Avantajul este predictibilitatea: dacă apare o reparație eligibilă, nu trebuie să pregătești și franșiza prevăzută la varianta cu contribuție proprie. Totuși, pot exista alte limite, condiții sau excluderi care trebuie citite separat.
Ce contează în practică? Nu este suficient să întrebi cât costă polița. Întrebarea utilă este: cât pot plăti fără probleme dacă apare o daună și cât mă costă această protecție suplimentară pe durata poliței?
Exemplu: când poate conta suma plătită la daună
Să presupunem că primești două oferte pentru aceeași mașină și aceleași riscuri principale. Oferta A este fără franșiză, iar oferta B are o franșiză de 1.000 de lei. Dacă varianta fără franșiză costă cu 1.600 de lei mai mult pe perioada poliței, diferența inițială este de 1.600 de lei. În schimb, la o daună eligibilă de 4.000 de lei, varianta cu franșiză te-ar lăsa cu 1.000 de lei de achitat, conform exemplului ipotetic.
Exemplul nu arată care variantă este universal mai bună. Dacă nu ai nicio daună, ai plătit diferența pentru mai multă protecție financiară la începutul evenimentului. Dacă ai o daună eligibilă, costul total se schimbă: la varianta cu franșiză adaugi contribuția proprie la costul poliței. La daune mici, franșiza poate cântări mai mult decât la o daună mare, deoarece o parte importantă din reparație rămâne în sarcina ta.
Vezi ce date sunt necesare pentru calcul înainte să compari ofertele. După ce obții variantele disponibile, notează separat costul poliței, valoarea franșizei, riscurile incluse și limitele de despăgubire.
Când poate fi potrivită polița cu franșiză
CASCO cu franșiză poate avea sens dacă vrei să reduci costul inițial și ai o rezervă pentru o reparație. Este important să poți achita franșiza fără să amâni reparația sau să intri într-o situație financiară dificilă.
- Ai fonduri disponibile pentru contribuția proprie prevăzută în contract.
- Vrei să folosești CASCO mai ales pentru daune mari, nu pentru orice zgârietură.
- Ai verificat dacă franșiza se aplică pe eveniment, pe element avariat sau în alt mod.
- Ai comparat diferența de cost cu suma pe care ai suporta-o la daună.
Nu presupune că o franșiză mare este întotdeauna mai avantajoasă. Dacă diferența față de polița fără franșiză este redusă, iar contribuția proprie este greu de suportat, economia inițială poate să nu fie importantă pentru situația ta.
Când poate fi mai potrivită polița fără franșiză
Varianta fără franșiză poate fi mai potrivită dacă vrei cheltuieli mai ușor de anticipat la o daună și preferi să plătești mai mult pentru poliță. Este o opțiune de luat în calcul și când mașina are o valoare importantă pentru bugetul familiei sau când o reparație neplanificată ar fi dificil de achitat.
Fără franșiză nu înseamnă însă „orice daună, indiferent de situație”. CASCO poate exclude anumite evenimente, poate cere respectarea unor măsuri de securitate și poate impune proceduri pentru constatare și reparație. Verifică exact ce este acoperit, ce acte sunt necesare și în ce situații despăgubirea poate fi redusă sau refuzată.
⚠️ Atenție
Nu confunda franșiza cu excluderea. Franșiza este partea ta dintr-o daună acoperită. O excludere înseamnă că evenimentul sau situația respectivă nu intră în acoperirea poliței, conform contractului.
Ce verifici înainte să alegi
- Valoarea franșizei: verifică suma sau formula exactă și momentul în care se aplică.
- Dauna minimă: citește dacă daunele sub franșiză nu sunt despăgubite sau dacă există o regulă diferită.
- Riscurile incluse: compară accidentele, furtul, fenomenele naturale și alte acoperiri oferite, fără să presupui că sunt identice.
- Excluderile: caută situațiile în care asigurătorul nu plătește sau poate limita despăgubirea.
- Procedura de daună: verifică termenul de notificare, documentele, constatarea și condițiile pentru reparație.
- Costul total: compară prima cu suma pe care ai putea-o plăti la una sau mai multe daune.
Dacă nu înțelegi o formulare din ofertă, cere clarificări înainte de semnare. Pentru întrebări despre documente și pașii de cumpărare, poți folosi pagina de contact pentru asigurări.
Concluzie: cum iei decizia
Alege CASCO cu franșiză dacă urmărești un cost inițial mai mic și poți suporta contribuția la daună. Alege fără franșiză dacă preferi să plătești mai mult la început pentru o cheltuială potențial mai mică atunci când apare o daună acoperită.
Acum compară două oferte pentru aceeași mașină, verifică franșiza în condițiile contractuale și calculează costul total într-un scenariu de daună. Nu te opri la prima cea mai mică: valoarea protecției și suma rămasă în sarcina ta sunt la fel de importante.
👉 Alege informat polița CASCO
Compară și cumpără polița CASCO din aplicația INSUREX, după ce verifici acoperirile, franșiza și condițiile ofertei.
Descarcă INSUREX din App Store sau descarcă INSUREX din Google Play.
Surse
- ASF, informații utile pentru asigurații CASCO și unitățile reparatoare
- Groupama, ghid despre asigurarea CASCO
- Asirom, CASCO fără franșiză sau cu franșiză
Întrebări frecvente
Ce este franșiza la o poliță CASCO?
Franșiza este partea dintr-o daună acoperită pe care o suporți tu, potrivit sumei sau formulei prevăzute în contract. Asigurătorul achită diferența eligibilă, în limitele și condițiile poliței.
CASCO fără franșiză este întotdeauna mai bun?
Nu. De regulă, costul inițial poate fi mai mare, dar suma suportată la o daună eligibilă poate fi mai mică. Alegerea depinde de buget, riscuri și cât poți plăti neplanificat.
Ce se întâmplă dacă dauna este mai mică decât franșiza?
În funcție de regulile din contract, suma poate rămâne în sarcina ta dacă este sub franșiza aplicabilă. Verifică exact definiția franșizei și regula pentru daune mici.
Franșiza se aplică la orice daună CASCO?
Se aplică doar potrivit condițiilor poliței și pentru evenimente acoperite. Excluderile, limitele și modul de calcul diferă de la un asigurător la altul.
Cum compar corect două oferte CASCO?
Compară costul poliței, valoarea și tipul franșizei, riscurile incluse, limitele, excluderile și procedura de daună. Apoi calculează cât ai plăti în total într-un scenariu ipotetic de daună.
Dieaconu RazvanConsultant Asigurări Proprietăți & Răspundere Civilă
Dieaconu Răzvan face parte din echipa INSUREX de peste 2 ani, fiind orientat către zona asigurărilor pentru locuințe, proprietăți și răspundere civilă. Experiența sa anterioară în domeniul imobiliar îi oferă o perspectivă practică asupra n…
Articol informativ publicat de WAC INTERNATIONAL S.R.L., asistent în brokeraj și operator al platformei. Polițele se intermediază prin DEXASIG BROKER DE ASIGURARE S.R.L., înregistrat la ASF sub nr. RBK-475/2008. Informațiile au caracter general și nu înlocuiesc condițiile din polița aleasă.
Comentarii
Fii primul care comentează.